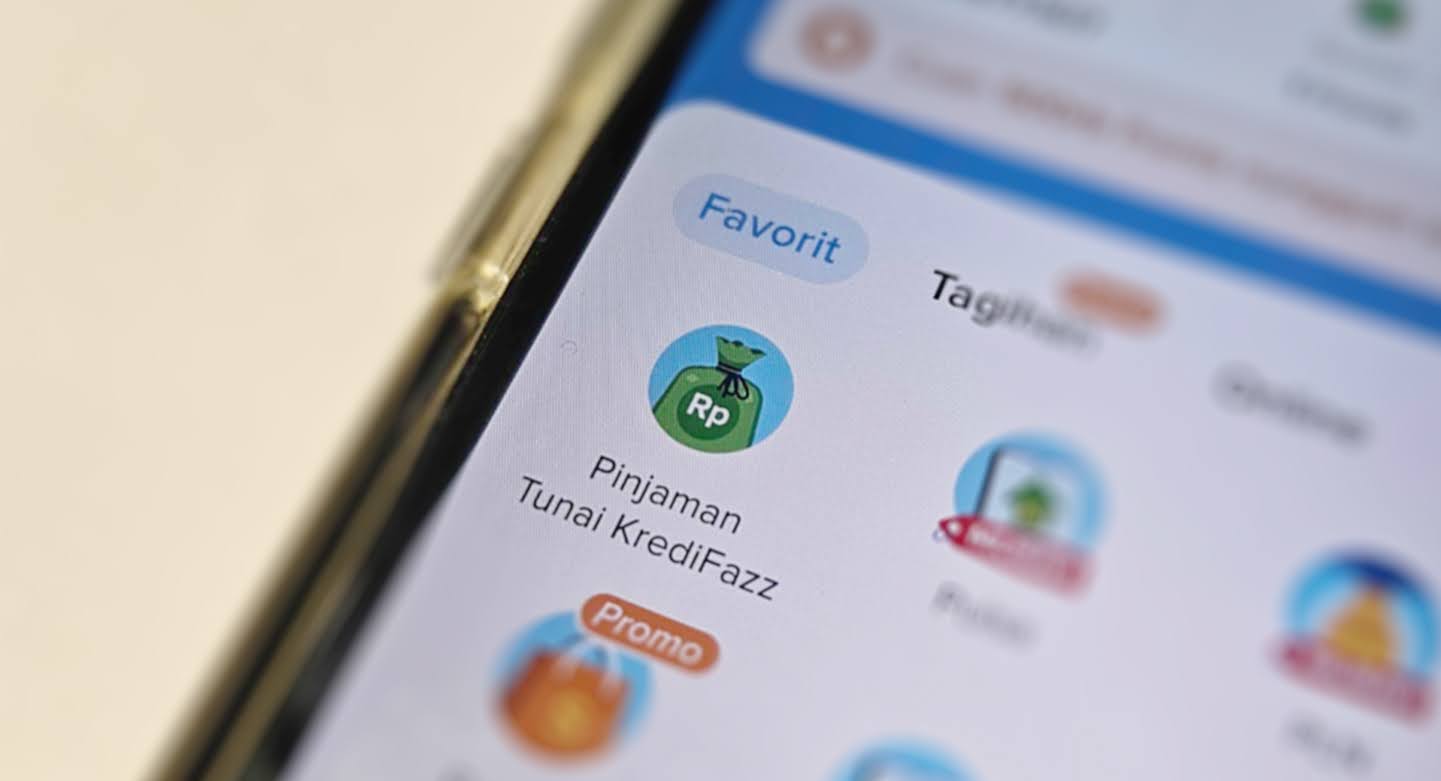
Kalau kamu tertarik mencairkan PayLater Kredivo, satu-satunya cara resmi untuk melakukannya adalah dengan menggunakan fitur Pinjaman Tunai KrediFazz yang tersedia langsung di halaman depan aplikasi Kredivo. Jangan sampai, kamu menggunakan cara lain yang nggak resmi, apalagi sampai menggunakan jasa pihak ketiga yang tersebar di media sosial! Sebab, selain sudah pasti ilegal, jasa-jasa ini bisa jadi juga termasuk bentuk penipuan dan berisiko untuk akun Kredivo-mu.
Fitur pencairan limit dari Kredivo ini bisa dibilang semakin menambah daya tarik Kredivo sebagai akses kredit online. Nggak cuma bisa digunakan buat transaksi nontunai aja, tapi kita juga bisa pakai limitnya dalam bentuk uang tunai kalau-kalau ada kebutuhan mendesak yang harus dipenuhi. Plus, suku bunga yang ditawarkan Kredivo juga cukup bersahabat, mulai dari 1,99% per bulan. Kita juga bisa pilih tenor cicilan antara 3 bulan atau 6 bulan.
Proses pencairan PayLater Kredivo sangat mudah dilakukan kalau kita sudah jadi pengguna dengan akun yang aktif, khususnya akun Premium. Tinggal klik fitur pinjaman tunai yang tersedia, lalu masukkan data yang dibutuhkan dari mulai tenor cicilan, jumlah pinjaman yang mau diajukan, sampai nomor rekening pribadi untuk pencairan pinjaman nantinya.
Kalau belum punya akun, fitur ini nggak bisa digunakan. Makanya, kita perlu daftar dulu lewat aplikasi resmi Kredivo. Download di Google Play Store atau App Store, pastikan kamu sudah:
- Berusia 18 – 60 tahun.
- Punya penghasilan minimal sebesar Rp 3 juta per bulan.
- Berdomisili di Indonesia.
Walau pencairan limit di aplikasi Kredivo cukup mudah, tapi sebaiknya, jangan pakai aksesnya kalau tujuannya digunakan untuk 3 hal ini, ya. Selain bisa bikin keuanganmu boncos, tagihannya bisa bengkak dan akhirnya skor kreditmu jadi turun, lho!
- Bayar pinjaman atau cicilan di tempat lain
Punya tagihan di tempat lain yang bakalan jatuh tempo dalam waktu dekat, tapi belum gajian atau nggak punya uang tersisa? Memang, dalam kondisi ini, salah satu cara yang terlintas bisa jadi cari pinjaman di tempat lain yang bisa menutup tagihannya segera sebelum terkena denda.
Tapi, tentu cara ini nggak ideal dan nggak dianjurkan. Kalau dilakukan, ini bisa jadi awal dari gali lubang tutup lubang yang berisiko untuk keuanganmu. Kalau ada tagihan yang sudah harus dibayar tapi belum ada uangnya, kamu bisa coba untuk menghubungi pihak pinjaman sebagai langkah utama dan meminta keringanan atau penundaan pembayaran.
Mungkin, kamu tetap akan terkena denda, tapi ini jauh lebih baik daripada kamu harus pinjam di tempat lain apalagi PayLater, yang berujung pada tagihan yang lebih besar lagi.
- Untuk liburan, belanja, dan kebutuhan konsumtif lainnya yang bisa ditunda
Liburan dan belanja bisa dibilang termasuk aktivitas konsumtif yang masih bisa ditunda. Terlebih kalau belanjanya untuk kebutuhan pribadi seperti beli pakaian, sepatu, tas, dan yang lain-lainnya yang nggak urgent. Kalau kedua aktivitas ini sumber biayanya masih dari PayLater atau pinjaman sepenuhnya, mungkin ini pertanda kalau kondisi keuanganmu belum memadai.
Selain mengontrol hasrat atau keinginan sendiri, kamu juga perlu mengatur ulang prioritas supaya kondisi keuangan tetap sehat. Boleh-boleh aja pergi liburan atau belanja pakai PayLater, tapi tetap harus tahu batasan. Jangan semuanya dibeli atau dicicil pakai Paylater. Kamu juga harus menetapkan budget berapa limit PayLater yang boleh digunakan dan yang tidak sesuai dengan kebutuhanmu.
- Untuk kebutuhan sehari-hari yang dilakukan secara rutin
Pakai PayLater untuk kebutuhan sehari-hari tentu nggak salah. Yang bisa jadi salah adalah kalau dipakainya secara rutin apalagi sampai setiap hari. Sebab, kebutuhan primer seperti beli makanan, pulsa, paket data, atau token listrik, adalah kebutuhan yang akan selalu ada selama kita hidup. Kebayang, kan, kalau setiap kebutuhan ini dibeli pakai PayLater?
Iya, tagihanmu bisa jadi bengkak dan akhirnya susah terbayar. Makanya, akses PayLater akan lebih baik kalau digunakan hanya di saat-saat yang mendesak saja. Misalnya di tanggal tua sebelum gajian, sesekali pakai PayLater buat beli kebutuhan dapur, tentu nggak masalah. Tapi jangan lupa untuk bayar tagihannya tepat waktu atau saat gajian, supaya nggak menumpuk!